
在中國內地住滿183日,就一定要交全球所得稅?一次看懂「六年規則」
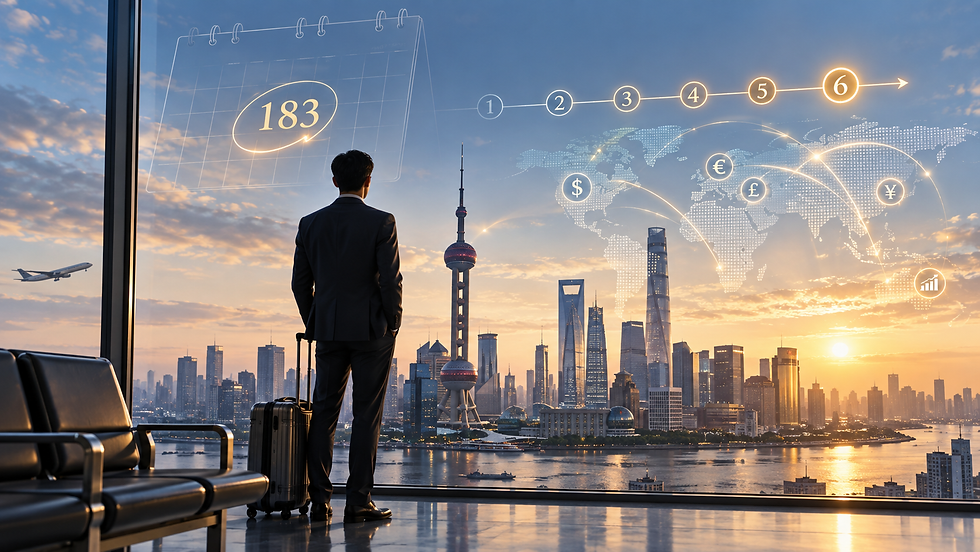
對經常往返香港、內地及海外工作或生活的人士而言,「183 日」可能是最常聽到的中國個人所得稅數字之一。
很多人的理解很直接。只要一年在內地住滿 183 日,就成為中國稅務居民,之後所有海外收入都要在內地繳稅。
實際情況沒有這麼簡單。
對在中國境內沒有住所的人士而言,183 日的確是一個重要分界線,但是否需要就所有境外所得在中國內地繳納個人所得稅,還要再看過往數年的居住情況。
這就是俗稱「六年規則」最重要的地方。
住滿 183 日,實際代表甚麼?
按照現行規定,如果一名在中國境內沒有住所的人,在一個納稅年度內累計居住滿 183 日,該年度會被視為居民個人。
但「成為居民個人」和「所有海外收入即時全部納入中國課稅」不能直接劃上等號。
對無住所人士而言,還需要進一步了解過往數年的居住紀錄,以及相關境外所得由誰支付。
因此,只看到某一年超過 183 日,便判斷一個人的所有全球收入都需要在中國繳稅,很容易把規則簡化得太多。
「六年規則」其實在看甚麼?
簡單來說,六年規則是在判斷一名在中國境內沒有住所的人,甚麼時候開始可能需要就更廣泛的境外所得在中國繳納個人所得稅。
如果一個人在某個納稅年度於中國境內累計居住滿 183 日,而此前連續六個年度每一年亦都住滿 183 日,同時沒有任何一年曾經單次離境超過 30 日,相關年度的境內及境外所得便會按規定納入中國個人所得稅處理。
相反,如果此前六年當中有任何一年在中國境內居住不足 183 日,或者曾經有一年單次離境超過 30 日,符合條件的境外來源、並由境外單位或個人支付的所得,仍可免予繳納中國個人所得稅。
所以單看今年是否超過 183 日,往往不足以判斷整體稅務影響。
為甚麼一次離境超過 30 日這麼重要?
六年規則其中一個容易被忽略的地方,是「單次離境超過 30 日」。
如果在一個住滿 183 日的年度內,曾經有一次離開中國境內超過 30 日,連續居住年期會重新計算。
對長期在內地工作,但家庭、資產或業務仍然分布在香港及海外的人士而言,這項規則可能直接影響日後境外所得的稅務處理。
但這並不代表應該單純為了「重置六年」而安排出境。
實際的居住安排仍然應該和工作、家庭、公司業務、移民身份及整體財務規劃一併考慮,而不是只為滿足某一項稅務條件去改變生活安排。
「183 日」也不是簡單數日曆
另一個容易被忽略的細節,是中國境內居住日數的計算方法。
對無住所人士而言,在中國境內停留滿 24 小時的當日,才計入境內居住天數。如果當日停留不足 24 小時,該日不計入居住天數。
所以對經常跨境出差、頻繁往返香港與內地的人而言,實際稅務上的居住天數,未必等於簡單將所有出入境日期逐日相加。
如果一年下來的居住時間已經接近 183 日,便更加值得把實際紀錄整理清楚。
有海外身份,也不代表一定屬於「無住所人士」
六年規則主要適用於在中國境內沒有住所的人。
而這裏所說的「住所」,並不只是看一個人有沒有一個內地住宅。
按照《個人所得稅法實施條例》,是否在中國境內有住所,會考慮戶籍、家庭及經濟利益關係等因素。
所以,即使已經取得外國護照、海外永久居留權,甚至長期在香港或其他地方生活,也不能單憑這些身份文件便判斷自己一定屬於「無住所人士」。
2026 年公布的離岸信託個人所得稅規則亦再次提到,取得外國國籍、境外長期或永久居留權,但主要經濟利益來源於中國境內的人士,仍可能被判定為有住所居民個人。
這一點很重要,因為如果一個人本身已被認定為在中國境內有住所,稅務分析的起點已經不同,不能直接套用六年規則。
跨境收入越多,越不應只看一個數字
如果收入來源比較單一,183 日至少可以作為一個提醒,讓自己知道可能需要重新檢視稅務身份。
但當一個人同時有香港公司分紅、海外投資收入、境外物業租金、股權激勵、信託收益或其他跨境收入,只問「今年住了多少日」通常已經不足夠。
真正需要一起看的,還包括過往數年的居住紀錄、收入來源、付款方所在地方,以及是否適用相關豁免或稅收安排。
即使同樣屬於工資收入,對無住所居民個人而言,收入與境內或境外工作期間的關係,以及由境內還是境外單位支付,也可能影響最終的稅務處理。
所以,183 日比較像是一個開始深入檢視的門檻,而不是一條可以單獨回答所有問題的界線。
真正需要管理的,是自己的稅務時間線
對跨境生活的人而言,比起只記住「183 日」或者「六年」,更實際的做法,是將自己的居住情況和收入來源放在同一條時間線上檢視。
每一年在內地實際居住多少日、期間有沒有較長時間離境、主要收入在哪裏產生和由誰支付,以及家庭和主要經濟利益目前集中在哪裏,這些資料放在一起看,才比較容易了解自己的稅務位置。
六年規則真正值得留意的地方,不是它有多少技術細節,而是它提醒跨境人士一件事。
稅務居民身份從來不是只看一個年度,也不是只看一個數字。
如果你的工作、家庭或資產同時分布在香港、中國內地及海外,提早整理自己的居住紀錄和收入來源,通常會比臨近申報時才重新翻查過去數年的資料容易得多。
如你不確定目前的居住安排會否影響中國內地的稅務身份,或希望梳理自己的跨境收入及資產架構,可以電郵 info@everpromanagement.com 與我們聯絡。

留言